Como Abrir Atividade no Portal das Finanças — Passo a Passo
Antes de poder faturar como trabalhador independente em Portugal, tem de abrir atividade junto da Autoridade Tributária. Aqui fica o processo, decisão a decisão.
- Tem de abrir atividade antes de faturar mais do que uma vez — um verdadeiro trabalho pontual (ato isolado) é tratado de forma diferente.
- Duas decisões antes de começar: o código CAE e Regime Simplificado vs Contabilidade Organizada.
- A AT notifica automaticamente a Segurança Social quando abre atividade; obter o NISS é um passo separado se ainda não o tiver.
- É gratuito, e demora minutos online no Portal das Finanças.
Se vai fazer mais do que um trabalho pontual (um ato isolado), a lei portuguesa exige que abra atividade formalmente junto da Autoridade Tributária (AT) antes de faturar seja a quem for. É o passo que o torna, para efeitos fiscais e de Segurança Social, um trabalhador independente registado — recibos verdes.
Duas decisões a tomar antes de começar
O formulário de abertura de atividade pede duas coisas que deve decidir antes de submeter: o código de atividade e o regime de tributação.
- CAE / código CIRS — o código que classifica o trabalho que vai efetivamente faturar. Consulte o SICAE (Sistema de Informação da Classificação Portuguesa de Atividades Económicas) ou as perguntas frequentes da AT sobre códigos CAE/CIRS antes de submeter.
- Regime de tributação — Regime Simplificado (o rendimento tributável é determinado por coeficientes legais; normalmente sem contabilista certificado) ou Contabilidade Organizada (o lucro tributável segue as regras contabilísticas e exige contabilista certificado). No início, uma previsão de rendimentos da Categoria B acima de €200.000 implica contabilidade; numa atividade já no simplificado, um único ano pouco acima de €200.000 não obriga, por si só, a mudança imediata.
Os dois regimes, lado a lado
Procura as declarações de uma sociedade, em vez da atividade pessoal da Categoria B? Consulte o guia do Modelo 22 e da IES.
| Regime Simplificado | Contabilidade Organizada | |
|---|---|---|
| Para quem | A maioria de quem está a começar | No início: previsão acima de €200.000; depois: condições de saída do artigo 28.º, ou quem optar |
| Como se calcula o imposto | Um coeficiente fixo × o seu rendimento, não as despesas reais | O lucro real (rendimento menos despesas dedutíveis reais) |
| Precisa de contabilista? | Não | Sim — um contabilista certificado submete por si |
| Quem abre a atividade | O próprio | O contabilista, em seu nome |
Como abrir atividade
Estes passos online destinam-se a uma pessoa singular sem contabilidade organizada; caso contrário, um contabilista certificado tem de entregar a declaração. Comece no serviço oficial ATividade. A FAQ de entrega da AT explica o questionário e a revisão. As Finanças e as Lojas do Cidadão com esse atendimento são as alternativas presenciais.
- Abra o serviço oficial ATividade
Entre no Portal das Finanças e siga ATividade > Submeter declarações para iniciar a declaração de início de atividade. Use o serviço oficial, não um intermediário de registo pago.
- Prepare os dados da atividade
Tenha o código CAE ou CIRS adequado, o volume de negócios estimado até ao fim do ano civil e o IBAN/BIC de uma conta em seu nome. Use a preparação acima em vez de adivinhar as respostas dentro do formulário.
- Responda ao questionário com a ajuda disponível
Para uma pessoa singular sem contabilidade organizada, a AT usa um questionário com ajuda contextual e exemplos. Consulte as explicações quando tiver dúvidas; não copie o enquadramento de outra pessoa.
- Reveja os dados e os enquadramentos de IRS e IVA
Alguns dados e enquadramentos são deduzidos a partir das respostas. Confirme os dados indicados e deduzidos, incluindo os regimes de IRS e IVA propostos, antes de submeter. Se não corresponderem à sua situação, esclareça primeiro.
- Submeta, guarde a confirmação e consulte o registo
Submeta só depois de rever: guardar um rascunho não equivale a entregar. Conserve a confirmação de submissão disponibilizada pelo portal. Depois consulte ATividade > Consultar dados de Atividade > Situação Fiscal Integrada > Informação Cadastral > Atividade Exercida e compare os dados registados com a declaração.
O que acontece imediatamente após a abertura
Pode ver o que a AT registou em ATividade > Consultar dados de Atividade > Situação Fiscal Integrada, na informação cadastral, em «Atividade Exercida». A partir da sua declaração a AT enquadra-o num regime de IRS pelo valor anual estimado de rendimentos da categoria B, o Regime Simplificado até 200 000 € salvo se optar pela contabilidade organizada, e num dos regimes de IVA que enumera. Comece a emitir todas as faturas ou faturas-recibo pelo Portal das Finanças ou pela app ATGO antes de receber. O seu enquadramento na Segurança Social como trabalhador independente produz efeitos no primeiro dia do 12.º mês posterior ao do início (artigo 145.º do Código Contributivo), o que o nosso guia sobre como se calculam as contribuições explica, e a confirmação de rendimentos em janeiro continua a aplicar-se. Se a atividade mudar mais tarde, a AT trata-o como declaração de alterações.
- Quando abre atividade nas Finanças, a Segurança Social é notificada automaticamente. Se ainda não tiver NISS, a sua obtenção é um passo de identificação separado.
- O seguro de acidentes de trabalho é obrigatório para trabalhadores independentes (Decreto-Lei 159/99), sem exceção para tempo parcial e também em acumulação com emprego — cobre acidentes durante o trabalho ou no trajeto. A única dispensa é a produção exclusivamente para consumo próprio ou do agregado familiar.
Tem dúvidas sobre o seu enquadramento? Faça o teste de prontidão de Recibos Verdes antes de emitir a primeira fatura.
Verificar enquadramento de trabalhador independenteSe é estrangeiro e vai trabalhar por conta própria em Portugal
Os passos gerais acima aplicam-se a todos, mas o que precisa antes de chegar lá depende da sua nacionalidade.
- Cidadãos da UE, EEE e Suíça: não precisam de visto nem de autorização de trabalho. Só precisam de um NIF, depois abrem atividade, e depois inscrevem-se na Segurança Social para obter o NISS.
- Cidadãos de países terceiros: precisam primeiro de um visto ou autorização de residência para trabalho independente — normalmente um visto D2 (para empreendedores e trabalhadores independentes) ou uma autorização de residência para atividade independente, com base em comprovativos de atividade económica em Portugal. Depois de a obter, os passos são os mesmos: NIF, abertura de atividade, NISS.
Se ainda precisa de NIF, o nosso guia para obter o NIF em Portugal tem a lista completa de documentos; o NISS é um pedido separado à Segurança Social, com a sua própria lista de provas.
Antes de submeter: as três coisas que a declaração pede
A declaração em si demora minutos, mas exige três decisões que não se mudam de ânimo leve depois, pelo que vale a pena tê-las prontas:
- O código de atividade — da tabela de profissões do art. 151.º do CIRS ou um código CAE. É ele que determina o coeficiente do Regime Simplificado, pelo que escolher mal muda aquilo sobre que é tributado.
- O volume de negócios estimado até ao FIM do ano corrente — não doze meses completos. Abrir em outubro significa estimar um trimestre, e é contra esse valor que o limiar de 15 000 € do IVA é medido nesse primeiro ano.
- Um IBAN e BIC em seu nome, para associar à atividade.
O único caso em que não precisa de abrir nada
Se vai passar recibo uma única vez — um trabalho pontual, não uma atividade continuada — trata-se de um ato isolado, e fica dispensado de entregar declaração de início de atividade para efeitos de IVA, independentemente do valor. O rendimento continua a ser declarado no IRS. É comum abrir atividade, faturar uma vez e ter de a cessar a seguir; se for mesmo pontual, nunca foi preciso.
Uma subtileza que convém conhecer: o valor de um ato isolado não entra na estimativa de volume de negócios do ano em que inicia atividade, mas conta para o valor do ano anterior quando o enquadramento em IVA depender dele.
A decisão do IVA, e a armadilha para não residentes
A isenção do art. 53.º é o que a maioria dos novos freelancers quer — sem liquidar IVA e sem declarações periódicas. Para quem está estabelecido cá, só se aplica se, cumulativamente: tiver sede ou domicílio em território nacional, não praticar operações de exportação ou atividades conexas, e não estimar um volume de negócios superior a 15 000 € até ao fim do ano em que inicia a atividade (art. 53.º, n.os 1 e 5, do CIVA).
Leia a primeira condição com atenção se acabou de chegar. Sem domicílio ou sede em território nacional, a isenção do art. 53.º só está aberta a quem esteja estabelecido noutro Estado-Membro da UE, pelo regime transfronteiriço europeu: volume de negócios na UE não superior a 100 000 €, notificação prévia ao Estado-Membro de estabelecimento e número de identificação com o sufixo 'EX' aí atribuído (art. 53.º, n.º 2, do CIVA, na redação do Decreto-Lei n.º 35/2025). Quem está estabelecido fora da UE não tem essa via. Chegar a meio do ano e abrir atividade antes de a residência estar resolvida pode, por isso, colocá-lo no regime normal desde o primeiro dia.
Numa atividade isenta já existente, terminar o ano acima de €15.000 leva, em regra, ao regime normal de IVA em 1 de janeiro do ano seguinte, com declaração de alterações nos 15 dias úteis após o fim do ano. Mas se o volume de negócios do ano corrente passar €18.750, a isenção termina de imediato: a própria operação que ultrapassa €18.750 já está sujeita a IVA e a alteração é devida nos 15 dias úteis seguintes. As declarações periódicas são, em regra, trimestrais abaixo de €650.000 de volume de negócios no ano anterior e mensais a partir desse valor; a declaração é devida até ao dia 20 do segundo mês seguinte e o pagamento até ao dia 25.
Quem retém imposto nas suas faturas
Uma entidade que tenha ou deva ter contabilidade organizada retém, em regra, IRS ao pagar rendimentos da Categoria B abrangidos. As taxas atuais são 23% para as atividades profissionais especificamente previstas na tabela do artigo 151.º, 11,5% para os restantes rendimentos de prestação de serviços da Categoria B abrangidos pelo artigo 101.º e 16,5% para os rendimentos especificados de propriedade intelectual ou industrial. A retenção incide sobre o valor ilíquido antes do IVA e funciona como pagamento por conta do IRS anual.
A dispensa de retenção do artigo 101.º-B é facultativa. Pode, em regra, ser usada quando prevê rendimentos anuais da Categoria B inferiores a €15.000, mas não se no ano anterior já obteve €15.000 ou mais. Se atingir €15.000 durante o ano, a dispensa cessa no mês seguinte. Receber sem retenção não torna o rendimento isento; o acerto é feito na liquidação anual de IRS e, quando aplicável, nos pagamentos por conta.
A que fica obrigado a partir daí
Abrir atividade é o início de três obrigações periódicas, cada uma com o seu guia: emitir recibos verdes e o IRS da Categoria B que daí decorre, o IVA para trabalhadores independentes assim que sair da isenção do art. 53.º, e a declaração trimestral à Segurança Social. Em detalhe:
- Emitir todas as faturas ou faturas-recibo no sistema do Portal das Finanças ou na app ATGO. Usá-lo dispensa-o de comunicar as faturas em separado até ao dia 5 do mês seguinte.
- Sem contabilidade organizada, classificar as faturas em Serviços – IVA > Classificação de Documentos, distinguindo vendas, despesas da atividade e bens de investimento.
- No regime normal de IVA, uma declaração periódica por trimestre, mais declaração recapitulativa sempre que fature a empresas de outros Estados-Membros.
- Declarações trimestrais à Segurança Social, e três pagamentos por conta de IRS se os valores do ano anterior os desencadearem.
Alterar ou cessar
Ambos têm prazos que passam despercebidos. A declaração de alterações é devida no prazo de 15 dias a contar de qualquer mudança nos dados do registo — morada, código de atividade, regime, conta bancária (art. 112.º n.º 2 do CIRS). A declaração de cessação é devida no prazo de 30 dias a contar da paragem efetiva (n.º 3).
Duas notas sobre o próprio regime. Se está em contabilidade organizada por imposição legal e os rendimentos da Categoria B do ano anterior forem €200.000 ou menos, a AT reenquadra-o no Regime Simplificado salvo opção por continuar na contabilidade até ao fim de março. No sentido inverso, o Regime Simplificado só cessa quando os rendimentos excedem €200.000 em dois anos fiscais consecutivos ou €250.000 num único ano; a contabilidade organizada começa no ano fiscal seguinte. Mudar de atividade é uma alteração do registo, não uma cessação seguida de novo início. Para saber como o regime simplificado o tributa, veja oguia do regime simplificado.
Manter o registo atualizado
Mantenha atualizados os dados do registo, como morada, código de atividade e conta bancária; o artigo 112.º do CIRS prevê em regra 15 dias para a declaração de alterações. Não trate uma única ultrapassagem de €200.000 como mudança imediata para contabilidade organizada: essa transição obedece aos testes próprios do artigo 28.º acima e a mudança obrigatória produz efeitos no ano fiscal seguinte.
Perguntas frequentes
Como confirmo que a declaração de início de atividade foi entregue?
Guardar um rascunho não equivale a entregar a declaração. Conserve a confirmação de submissão e consulte ATividade > Consultar dados de Atividade > Situação Fiscal Integrada > Informação Cadastral > Atividade Exercida para verificar os dados registados. Se o resultado não for claro, peça esclarecimento à AT.
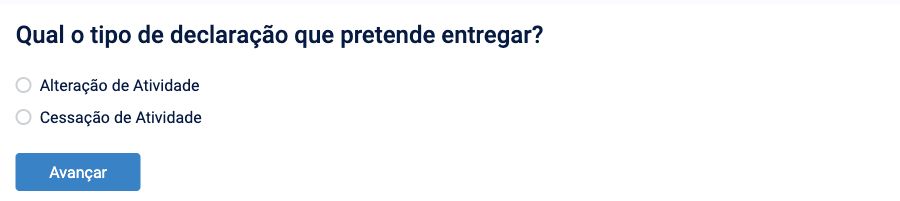
E se o portal só mostrar Alteração ou Cessação de Atividade?
Consulte a atividade registada antes de escolher outra declaração. Alteração modifica um registo; Cessação encerra-o. Não escolha cessação apenas para chegar a um formulário de início. Se não conseguir identificar o pedido adequado à sua situação, peça ajuda à AT ou ao seu contabilista certificado.
Abrir atividade tem algum custo?
Não — submeter a declaração de início de atividade é gratuito, seja online ou presencialmente.
Preciso de abrir atividade para um único trabalho pontual?
Se for genuinamente um trabalho único (um ato isolado), as regras portuguesas tratam-no de forma diferente do trabalho independente contínuo. Se prevê emitir mais do que uma fatura, deve abrir atividade.
Preciso de um contabilista para abrir atividade?
No Regime Simplificado, não — submete a declaração por si próprio. Na Contabilidade Organizada, o seu contabilista certificado trata da abertura de atividade como parte do processo de o(a) enquadrar.
O que acontece se o meu rendimento mudar depois de abrir atividade?
Atualize os dados de registo alterados no prazo aplicável, em regra 15 dias. O rendimento tem regras próprias: o Simplificado só termina depois de exceder €200.000 em dois anos consecutivos ou €250.000 num ano, e a contabilidade organizada começa no ano fiscal seguinte.
Receba o guia fiscal de Portugal, grátis
Um PDF para o primeiro ano: NIF e NISS, NHR vs IFICI vs IRS Jovem, o mapa dos anexos do Modelo 3 e o calendário de prazos. Enviado para o seu email.
O guia está em inglês. O próprio Finkavo funciona em português e inglês.