Códigos CAE em Portugal: Como Escolher o Código da Sua Atividade
Duas listas oficiais podem descrever o que faz. A atividade que declara alimenta o seu coeficiente de IRS e pode mudar a taxa da Segurança Social, por isso escolha pelo trabalho que realmente faz.
- O artigo 151.º do CIRS classifica a atividade do sujeito passivo pela CAE ou pelos códigos de uma tabela aprovada por portaria (Portaria 1011/2001). São alternativas, não dois passos.
- A CAE-Rev.4 aplica-se desde 1 de janeiro de 2025 (Decreto-Lei 9/2025) e substituiu a Rev.3. Algumas páginas de ajuda da AT ainda dizem Rev.3, por isso confirme o código atual antes de submeter.
- A natureza do rendimento define o coeficiente de IRS (artigo 31.º): 0,75 para profissões especificamente previstas na tabela do artigo 151.º, 0,35 para outras prestações de serviços, 0,15 para vendas de mercadorias.
- Define também a taxa da Segurança Social: 21,4% nos serviços, 25,2% para empresários em nome individual com rendimentos comerciais ou industriais.
- O código, por si só, não decide o IVA: contam o volume de negócios e as regras de isenção. Algumas profissões, como médicos e psicólogos, estão isentas pela sua natureza (artigo 9.º do CIVA).
Ao abrir atividade, a AT pede o código da atividade que vai exercer. Pode retirá-lo da CAE, a classificação nacional (agora Revisão 4), ou da tabela de profissões prevista no artigo 151.º do CIRS. Aplica-se se vai faturar como empresário em nome individual ou trabalhador independente. O passo seguinte: escreva aquilo por que o cliente lhe paga, procure nas duas listas e declare o código que se ajusta. Não é uma formalidade, porque a atividade alimenta o coeficiente de IRS e pode mudar a taxa da Segurança Social.
Duas listas, o mesmo fim
O artigo 151.º do CIRS tem uma só frase: as atividades exercidas pelos sujeitos passivos de IRS são classificadas, para efeitos deste imposto, de acordo com a CAE do Instituto Nacional de Estatística ou de acordo com os códigos de uma tabela de atividades aprovada por portaria do Ministro das Finanças. O folheto da AT sobre o início de atividade identifica essa tabela: Portaria n.º 1011/2001, de 21 de agosto. Ou seja, a CAE e a tabela do artigo 151.º são duas formas de nomear a mesma coisa. Quem lhe disser que a CAE é a lista das empresas e a tabela do CIRS a das profissões liberais não está a ler a lei.
A página da AT sobre o início de atividade acrescenta ao questionário uma terceira lista: as «atividades de elevado valor acrescentado». É a lista dos regimes de incentivo a essas atividades, que o nosso guia sobre RNH e IFICI explica. Se não vai pedir um desses regimes, não é a sua lista.
Uma regra das perguntas frequentes da AT que convém conhecer: uma empresa só pode ter código CAE, nunca código CIRS. As pessoas singulares com rendimentos profissionais que passem a exercer uma atividade diferente da declarada têm de alterar o código CIRS. O folheto da AT acrescenta o mecanismo: passar a outra atividade é uma declaração de alterações, não uma cessação.
CAE Rev.4: o que mudou
O Decreto-Lei n.º 9/2025, de 12 de fevereiro, estabelece a CAE-Rev.4. O artigo 8.º diz que produz efeitos a 1 de janeiro de 2025 e o artigo 7.º revoga o Decreto-Lei 381/2007, que estava por trás da Rev.3. Nos termos do artigo 2.º, o código que declara é o quinto nível, uma subclasse de cinco dígitos. O INE gere a classificação e divulga tabelas de equivalência entre a Rev.3 e a Rev.4 (artigos 4.º e 5.º). O folheto da própria AT já indica a CAE-Rev.4 como a lista a usar.
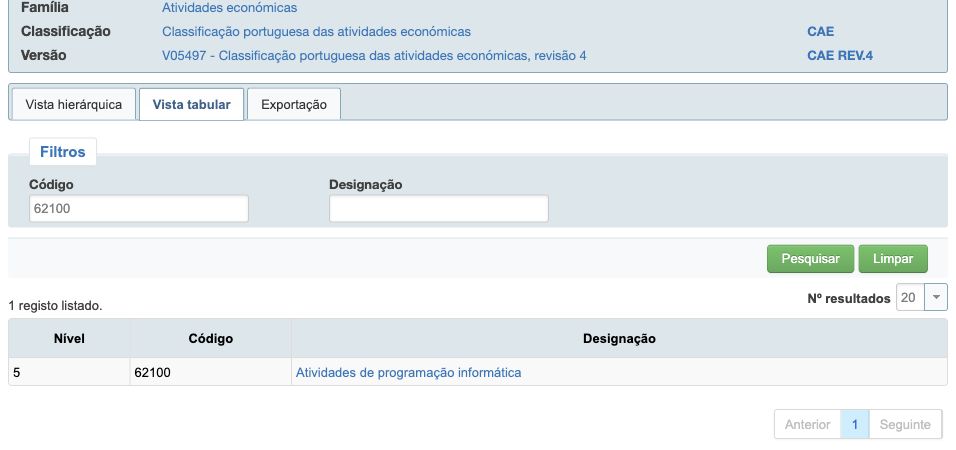
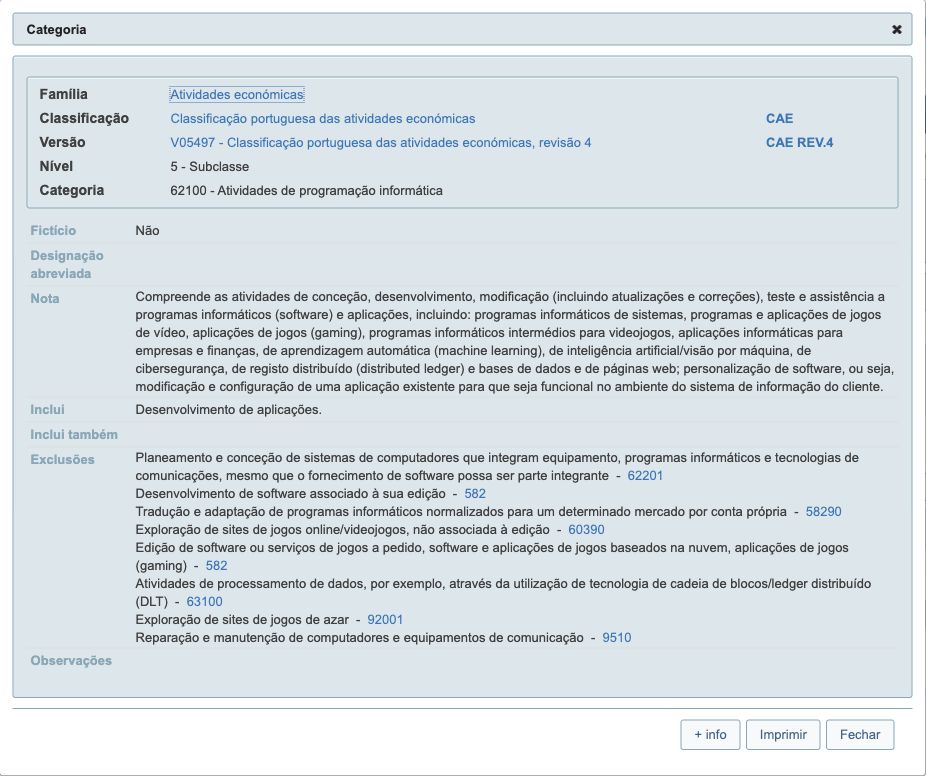
Na prática interessa porque mudaram números e mudaram significados. No anexo da Rev.4, a programação informática é 62100 e a consultoria em informática é 62201, enquanto o 47910 passou a ser «atividades de serviços de intermediação no comércio a retalho não especializado». Um código copiado de um blogue ou de uma fatura anterior a 2025 tem de ser confirmado na lista atual, não presumido. Algumas páginas de ajuda da AT, como as perguntas frequentes sobre CAE, ainda dizem Rev.3, por isso o silêncio de uma página não é confirmação.
Como escolher o código
- Escreva por que razão o cliente lhe paga
«Serviços digitais» é vago demais. «Design de experiência de utilizador para o software de um cliente» ou «explicações de línguas em linha» já se consegue pesquisar.
- Veja se existe uma profissão na tabela do artigo 151.º
O coeficiente de 0,75 aplica-se às atividades «especificamente previstas» nessa tabela, por isso conta se o seu trabalho consta mesmo dela, e não o que o nome parece dizer.
- Pesquise as descrições atuais da CAE Rev.4
Use a pesquisa de classificações do INE e leia as notas completas da subclasse Rev.4, incluindo exclusões, não só o título. Confirme um código antigo nas tabelas de equivalência antes de o usar.
- Declare todas as atividades que vai mesmo exercer
A AT pede o «código(s) de atividade». Se vai fazer trabalho realmente diferente, declare cada um. Não junte códigos «por precaução».
- Confirme as consequências em separado
IRS, Segurança Social e IVA seguem regras próprias. A secção seguinte mostra o que a atividade decide e o que não decide.
Professores e explicadores: qual é o código CIRS?
Se dá aulas ou explicações por conta própria, comece pelas profissões identificadas na tabela oficial do artigo 151.º. São códigos CIRS de quatro dígitos, não códigos CAE de cinco dígitos:
| Código CIRS | Designação oficial |
|---|---|
| 8010 | Explicadores |
| 8011 | Formadores |
| 8012 | Professores |
| 8013 | Professores ou educadores artísticos |
Exemplo: descreva explicações particulares de matemática como explicações, não apenas «educação». Explorar uma escola ou empresa de formação exige analisar essa atividade; não aplique um código profissional pessoal a uma sociedade, que só pode ter CAE. Se houver sobreposição, peça ao INE esclarecimento sobre a classificação CAE e à AT sobre o registo fiscal.
1519 é um CAE? Significa pagar menos IRS?
1519 é o código CIRS «Outros prestadores de serviços», não uma subclasse CAE. Não identifica, por si, uma profissão específica. A Circular 2/2016 da AT, pontos 4–5, explica a distinção; o artigo 31.º atual mantém a separação entre profissões especificamente previstas (0,75) e outros serviços (0,35). Registar 1519 não transforma ensino, programação ou outra profissão prevista num serviço não listado. Classifique primeiro o trabalho real; não escolha o rótulo para obter um coeficiente.
Pesquisar, consultar ou alterar um código
- Vai escolher um CAE? Siga as instruções oficiais de pesquisa do INE: SMI → Classificações → Versões → pesquise «CAE Rev.4». Leia as notas explicativas e exclusões; use «Correspondência de versões» para comparar um código antigo.
- Quer consultar o que já tem registado? A FAQ 4405 da AT remete para «Posição Integrada» no Portal das Finanças. O SICAE é o registo público de pessoas coletivas e equiparadas, não uma lista completa dos códigos CIRS de pessoas singulares.
- Vai acrescentar ou alterar a atividade de uma pessoa singular? Use ATividade → Submeter declarações → Alteração de Atividade, não uma nova declaração inicial. Reveja os códigos e as datas de produção de efeitos, submeta apenas quando estiver correto e volte a consultar a atividade registada. Um rascunho guardado não é uma alteração entregue. Numa sociedade, pode ser necessário alterar primeiro o objeto social junto do IRN.
- Vai preparar a declaração? Siga o passo a passo da atividade; o localizador sugere candidatos, mas não regista nem altera códigos por si.
O que a sua atividade decide
IRS. No regime simplificado, o rendimento tributável é o volume de negócios vezes um coeficiente fixado pelo artigo 31.º, n.º 1, do CIRS:
| Tipo de rendimento | Coeficiente | Disposição |
|---|---|---|
| Profissões especificamente previstas na tabela do artigo 151.º | 0,75 | art. 31.º, n.º 1, al. b) |
| Outras prestações de serviços | 0,35 | art. 31.º, n.º 1, al. c) |
| Vendas de mercadorias, operações com criptoativos, restauração e hotelaria | 0,15 | art. 31.º, n.º 1, al. a) |
Exemplo: 20 000 € de serviços num ano normal dão 15 000 € de rendimento tributável a 0,75 e 7 000 € a 0,35, antes das deduções e do teste das despesas do artigo 31.º, n.os 2 e 13. A diferença é a razão para declarar o que faz de facto, e a lei pergunta pela atividade, não pelo rótulo. No ano de início e no seguinte, os coeficientes de 0,75 e 0,35 são reduzidos em 50% e 25%, ou seja, 0,375 e 0,5625 numa profissão prevista na tabela, desde que nesses anos não tenha rendimentos de trabalho dependente ou de pensões e não tenha cessado outra atividade há menos de cinco anos (artigo 31.º, n.os 10 e 11). O coeficiente de 0,15 não é reduzido.
Segurança Social. Os empresários em nome individual com rendimentos comerciais ou industriais, nos termos da alínea a) do n.º 1 do artigo 3.º do CIRS, estão abrangidos pelo artigo 134.º, n.º 1, alínea b), do Código Contributivo e pagam 25,2%. Quem presta serviços, alínea b) do mesmo artigo 3.º, paga 21,4% (artigo 168.º, n.os 1 e 4). Ou seja, uma atividade registada do lado comercial muda a taxa, e o nosso guia sobre como se calculam as contribuições explica o resto das contas.
IVA. A AT enquadra-o num regime de IVA a partir do que consta da declaração, incluindo o volume de negócios estimado, e não só do código. Algumas profissões estão isentas pela sua natureza: o artigo 9.º do CIVA isenta as prestações de serviços de médicos, odontologistas, psicólogos, enfermeiros e outras profissões paramédicas. Para os restantes, a isenção depende do volume de negócios e de condições, que o nosso guia de IVA para independentes e o verificador do limiar de IVA tratam.
Descreva o que faz no localizador de CAE e leia a descrição Rev.4 de cada resultado antes de o declarar.
Encontrar o meu código CAEO que ter pronto antes de submeter
- O código ou códigos da atividade que vai exercer, da lista do artigo 151.º ou da CAE-Rev.4.
- O volume de negócios estimado para o resto do ano em curso, não para doze meses. Se também vai fazer trabalho isento ao abrigo do artigo 9.º, conte apenas a parte tributada.
- Um IBAN e BIC/SWIFT de uma conta bancária em seu nome.
- Se é comerciante em nome individual, o registo na Conservatória: a declaração tem de ser entregue no prazo de 15 dias após esse registo e sempre antes de começar.
Erros comuns
- Usar um código anterior a 2025 sem o confirmar na Rev.4. O mesmo número pode agora descrever outra coisa.
- Escolher um código pelo coeficiente que parece dar. A lei pergunta se a atividade está especificamente prevista, por isso conta o trabalho real.
- Não entregar a declaração de alterações quando a atividade muda. A AT trata a passagem a outra atividade como alteração, não como cessação.
- Presumir que o código não interessa à Segurança Social. Atividades comerciais e de serviços estão em taxas diferentes.
- Copiar o código de outro independente quando o seu serviço é diferente.
Perguntas frequentes
Qual é o código de atividade para professores ou explicadores?
Consulte primeiro a profissão no CIRS: 8010 Explicadores, 8011 Formadores, 8012 Professores ou 8013 Professores ou educadores artísticos. Escolha a descrição do trabalho, não o resultado fiscal mais baixo. São códigos profissionais pessoais; uma sociedade precisa de uma classificação CAE.
1519 é um código CAE para outros prestadores de serviços?
Não: 1519 é o código CIRS «Outros prestadores de serviços». Não é um CAE de cinco dígitos nem uma forma de evitar o coeficiente de uma profissão especificamente prevista. A AT distingue serviços não listados de profissões identificadas pela atividade efetiva, não apenas pelo rótulo registado.
Onde posso consultar o meu código de atividade registado?
A FAQ da AT remete para Posição Integrada no Portal das Finanças. O SICAE disponibiliza informação pública sobre CAE de pessoas coletivas e equiparadas; não espere encontrar ali todos os registos CIRS de profissionais singulares. Para escolher um CAE, consulte as descrições e notas atuais da Rev.4 do INE, em vez de tratar a pesquisa de registos como aconselhamento de classificação.
Qual é a diferença entre um código CAE e um código CIRS?
Ambos classificam a atividade para efeitos de IRS. O artigo 151.º do CIRS admite a CAE do INE ou os códigos da tabela aprovada pela Portaria 1011/2001. A tabela conta porque o coeficiente de 0,75 se aplica às profissões especificamente previstas nela.
Uma empresa pode ter código CIRS?
Não. Segundo as perguntas frequentes da AT, as pessoas coletivas e entidades equiparadas só podem ter códigos CAE.
O código CAE decide se cobro IVA?
Não por si só. O regime de IVA resulta da declaração, incluindo o volume de negócios, e das regras de isenção. Algumas profissões, como médicos e psicólogos, estão isentas pela sua natureza nos termos do artigo 9.º do CIVA.
A minha atividade afeta as contribuições para a Segurança Social?
Pode afetar. Os empresários em nome individual com rendimentos comerciais ou industriais pagam 25,2%, e quem presta serviços paga 21,4% (Código Contributivo, artigos 134.º e 168.º).
Como altero o código depois de abrir atividade?
Para uma pessoa singular, use ATividade → Submeter declarações no Portal das Finanças e escolha Alteração de Atividade. Reveja o código e a data de produção de efeitos, submeta e confira os dados registados. Não cesse e reabra a atividade apenas para acrescentar um código. Numa sociedade, pode ser necessário alterar primeiro o objeto social junto do IRN; os prazos dependem da alteração.
Receba o guia fiscal de Portugal, grátis
Um PDF para o primeiro ano: NIF e NISS, NHR vs IFICI vs IRS Jovem, o mapa dos anexos do Modelo 3 e o calendário de prazos. Enviado para o seu email.
O guia está em inglês. O próprio Finkavo funciona em português e inglês.