Registar um Contrato de Arrendamento no Portal das Finanças (Modelo 2)
O contrato não fica registado por ser assinado. O senhorio tem até ao fim do mês seguinte ao início do arrendamento para o comunicar à AT — e o imposto do selo vence no mesmo dia.
- O prazo é o fim do mês SEGUINTE ao do início do arrendamento. Um contrato que começa a 12 de março comunica-se até 30 de abril. Conta-se o mês seguinte, não trinta dias.
- O imposto do selo é 10% de uma renda mensal, uma só vez, e desde abril de 2015 é o senhorio que o paga. Não é retido ao inquilino.
- A finalidade e a data de termo não são burocracia. São o que decide se a renda é tributada a 28%, 25%, 15%, 10% ou 5%.
- Se o senhorio não comunicar, o inquilino pode fazê-lo. O artigo 60.º n.º 4 di-lo expressamente.
- Seis situações comuns não se resolvem no portal e seguem por e-balcão — incluindo a alteração de senhorio depois de comprar um imóvel já arrendado.
Em Portugal o arrendamento é um facto que tem de ser comunicado à autoridade tributária, em separado da celebração do contrato. A obrigação é do senhorio, está no artigo 60.º do Código do Imposto do Selo, e o instrumento é uma declaração chamada Modelo 2. O registo desencadeia também um imposto do selo único sobre a renda, e é o que torna possível a emissão dos recibos de renda eletrónicos.
Nada disto é facultativo para quem arrenda um apartamento, uma loja, um lugar de estacionamento, um quarto ou o telhado de um prédio a uma operadora de telecomunicações. Se há dinheiro pago pelo uso de um imóvel, o artigo 60.º aplica-se.
Quem comunica, e até quando
O artigo 60.º n.º 1 põe a obrigação nos locadores e sublocadores, e abrange quatro factos e não um: o início do arrendamento ou subarrendamento, as suas alterações, a cessação, e a promessa de arrendamento a partir do momento em que o bem locado é disponibilizado.
O artigo 60.º n.º 2 fixa o prazo: até ao fim do mês SEGUINTE ao do facto. Não são trinta dias, e lê-lo como trinta dias é a forma mais comum de ficar fora de prazo. Um contrato que começa a 2 de março e outro que começa a 30 de março têm o mesmo prazo: 30 de abril.
| Início do arrendamento | Comunicação e imposto do selo até |
|---|---|
| 2 de janeiro | 28 de fevereiro |
| 30 de março | 30 de abril |
| 1 de agosto | 30 de setembro |
| 31 de dezembro | 31 de janeiro do ano seguinte |
Se o senhorio não o fizer, o artigo 60.º n.º 4 permite que o locatário ou sublocatário o faça, na mesma declaração de modelo oficial. É um remédio real e não uma formalidade: um inquilino que precisa do contrato registado para deduzir a renda no seu IRS não fica dependente de um senhorio que não entrega.
Quanto custa, e quem paga
A verba 2 da Tabela Geral do Imposto do Selo tributa a 10% a renda correspondente a UM mês — e não a totalidade do contrato. Tratando-se de arrendamento por período inferior a um mês sem possibilidade de renovação, os 10% incidem sobre a renda estipulada para esse período. O mesmo 10% recai depois sobre qualquer aumento de renda convencionado, e apenas sobre o aumento.
- Um contrato de 800 € por mês, qualquer que seja a duração: 80 €, uma vez.
- O mesmo contrato aumentado por acordo para 900 €: mais 10 € — 10% do aumento de 100 € — e uma alteração a comunicar.
- Um arrendamento de férias de uma semana por 250 €: 25 €.
Paga-o o senhorio. O artigo 41.º do Código do Imposto do Selo diz que o imposto da verba 2 é pago pelo locador ou sublocador, e o artigo 3.º n.º 3 al. b) coloca aí o encargo. É assim desde 1 de abril de 2015, com a entrada em vigor da Lei 82-B/2014. Quem ainda desconta o imposto do selo na primeira renda do inquilino está a aplicar uma regra que deixou de ser lei há mais de dez anos.
O artigo 44.º n.º 6 liga o prazo de pagamento ao prazo da comunicação, pelo que vencem no mesmo dia. A AT liquida o imposto no momento da submissão e devolve um documento único de cobrança; não há nada para calcular.
Há uma isenção que vale a pena conhecer. O artigo 7.º n.º 1 al. y), aditado pela Lei 56/2023, isenta os contratos de arrendamento habitacional enquadrados no Programa de Apoio ao Arrendamento (Decreto-Lei 68/2019) — desde 1 de setembro de 2026, lidos como contratos no regime que o substituiu, o RSAA (Decreto-Lei 97/2026, art. 14.º, alínea a); os contratos do programa já em vigor mantêm os efeitos fiscais, art. 15.º, n.º 2) — e os celebrados no âmbito de programas públicos de habitação das Regiões Autónomas. Os arrendamentos rurais também são isentos, mas seguem um caminho completamente diferente — ver abaixo.
Os dois campos que decidem a sua taxa
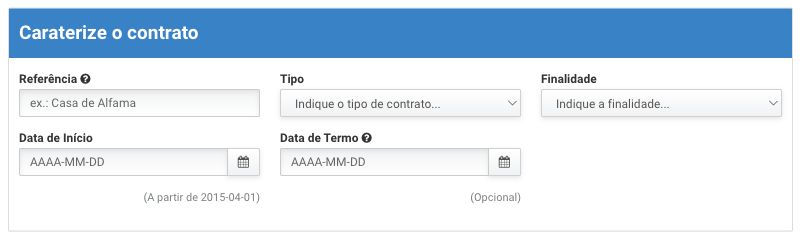
Quase toda a Modelo 2 é identificação. Dois campos não são, e valem mais do que o resto do impresso junto, porque é neles que a AT lê a sua taxa de IRS.
O campo 05, Finalidade, tem quatro opções. Escolher uma finalidade habitacional ou não é o que separa os 25% do artigo 72.º n.º 2, que se aplicam a todo o arrendamento habitacional, permanente ou não, dos 28% do artigo 72.º n.º 1 al. e). Uma loja, um escritório, um armazém ou um lugar de estacionamento é não habitacional, é tributado a 28% — e não obtém redução nenhuma por duração, porque os n.os 3 a 5 do artigo 72.º dizem todos habitação permanente.
Os campos 07 e 08, o termo do contrato e se é renovável, são a forma como a AT conhece a duração. As reduções são em pontos percentuais sobre os 25%: dez pontos entre cinco e dez anos, quinze pontos entre dez e vinte, vinte pontos a partir de vinte anos. Um contrato de cinco a dez anos ganha mais dois pontos por cada renovação de igual duração, até ao limite de dez pontos de renovação. Deixar o campo 07 em branco num contrato sem prazo significa que não há duração para a AT ler.
| Contrato | Taxa | Fonte |
|---|---|---|
| Não habitacional, qualquer duração | 28% | CIRS art. 72.º n.º 1 al. e) |
| Habitação não permanente, qualquer duração | 25% | CIRS art. 72.º n.º 2 |
| Habitação permanente, menos de 5 anos | 25% | CIRS art. 72.º n.º 2 |
| Habitação permanente, 5 a 10 anos | 15% | art. 72.º n.º 3 (−10 pontos) |
| …por cada renovação de igual duração | −2 pontos, com o mínimo de 5% | art. 72.º n.º 3 |
| Habitação permanente, 10 a 20 anos | 10% | art. 72.º n.º 4 (−15 pontos) |
| Habitação permanente, 20 anos ou mais | 5% | art. 72.º n.º 5 (−20 pontos) |
Existe ainda uma taxa temporária por cima disto. O artigo 45.º-C do EBF, aditado pelo Decreto-Lei 97/2026, tributa a 10% os rendimentos prediais de contratos destinados exclusivamente a habitação cuja renda mensal não exceda os limites do artigo 2.º desse decreto, para rendimentos auferidos até 31 de dezembro de 2029, mas apenas «salvo quando seja aplicável uma taxa mais favorável». Um contrato de vinte anos mantém os seus 5%. Os 10% não pioram a posição de ninguém.
É no campo 29 que esse limite de renda é lido, o que é a segunda razão para indicar a renda com exatidão e não por aproximação.
Depois de registado o contrato, o estimador de rendas dá uma estimativa do IRS da categoria F sobre a renda.
Estimar o IRS sobre a minha rendaPreencher o resto do impresso
- Campo 13, Artigo — o artigo matricial. Um prédio omisso na matriz exige primeiro a Modelo 1 do IMI; o artigo provisório leva o prefixo P.
- Campo 16, Parte arrendada — só se preenche quando arrenda parte de um imóvel: um quarto, um piso de uma moradia, um anexo, uma sala, parte de um terreno.
- Campo 17, Parte comum — para uma parte comum de prédio em propriedade horizontal sem inscrição matricial autónoma: a casa da porteira, um lugar num parqueamento, um telhado arrendado para uma antena.
- Campos 22 e 23, regime de bens e NIF do cônjuge — só quando o imóvel locado é bem comum do casal. Em compropriedade ou separação de bens ficam vazios e ambos entram como locadores distintos com as respetivas quotas.
- Campo 24, Quota-parte — uma fração, e a soma das quotas de todos os locadores identificados tem de ser 1.
- Campo 30, Despesas — condomínio ou prémio de seguro que caberia ao locador mas que o contrato faz o inquilino suportar acrescendo à renda. Um valor anual divide-se por doze.
- Campos 34 e 35 — se quiser que um contabilista ou mediador entregue por si, é aqui que se concede a autorização. O artigo 9.º n.º 3 da portaria é direto quanto à consequência: o incumprimento é sempre imputável ao sujeito passivo, seja quem for o autorizado.
O que o portal não deixa fazer
A Modelo 2 no portal só aceita como locador o proprietário identificado na matriz predial. Essa limitação, somada a um punhado de regras operacionais que a própria AT publica nas suas questões frequentes, dá origem a um conjunto de situações em que o portal é um beco sem saída e o caminho é o e-balcão. Sabê-lo à partida poupa uma tarde.
- Comprou um imóvel já arrendado e precisa de alterar o locador no contrato existente.
- O inquilino faleceu e o contrato tem de passar para o cônjuge sobrevivo — uma alteração de locatário.
- O senhorio faleceu e os contratos estão em nome dele.
- É locador ao abrigo de um comodato ou de uma locação financeira (leasing), pelo que não consta como proprietário na matriz. Junte o contrato de comodato ou de locação financeira e o contrato de arrendamento.
- A morada do imóvel arrendado está errada ou desatualizada.
- Há vários locadores e quem declarou não pode fazer a alteração ou a cessação — no portal só o declarante as pode comunicar.
Casos com caminho próprio
- Herança indivisa — o locador é a própria herança indivisa, representada pelo cabeça de casal. A herança precisa de NIF próprio e de senha de acesso própria; os herdeiros NÃO constam como locadores.
- Condomínio que arrenda uma parte comum — o locador é o condomínio. O administrador tem de se dirigir previamente a um serviço de finanças com a ata da assembleia para que a autorização seja registada, e só depois entrega em nome do condomínio.
- Arrendamento rural (Decreto-Lei 294/2009) — não se comunica no portal. Entrega-se no serviço de finanças competente no prazo de 30 dias a contar da celebração, com o original do contrato, e está isento de imposto do selo.
- Comodato — não está sujeito à obrigação do artigo 60.º. Não há nada a comunicar.
- Renda atualizada pelo coeficiente legal — não é obrigatório comunicar, porque não é um aumento acordado entre as partes. Pode comunicá-la na mesma se quiser os recibos pré-preenchidos com o novo valor.
Contratos anteriores a abril de 2015
A obrigação de comunicar produz efeitos desde 1 de abril de 2015. Um contrato com início anterior, cujo imposto do selo tenha sido pago em tempo no serviço de finanças, não tem de ser registado outra vez. Mas as alterações e a eventual cessação desse contrato já têm de ser comunicadas pelo portal — pelo que a AT recomenda registá-lo voluntariamente, porque é isso que depois permite a emissão eletrónica dos recibos de renda.
Depois do registo: recibos de renda ou Modelo 44
É o registo do contrato que desbloqueia o recibo de renda eletrónico. O artigo 115.º n.º 5 do CIRS dá ao titular de rendimentos da categoria F a escolha entre duas obrigações, e não a opção de não cumprir nenhuma: ou passa recibo de quitação em modelo oficial de todas as importâncias recebidas do inquilino, ou entrega uma declaração que discrimine esses rendimentos até ao FIM DE FEVEREIRO de cada ano, por referência ao ano anterior.
Essa data de fevereiro merece ser fixada. Era janeiro até o Decreto-Lei 49/2025 alterar o artigo 115.º, com efeitos a partir de 1 de julho de 2025. A Portaria 98-A/2015 continua a dizer janeiro no seu artigo 8.º e não foi atualizada — prevalece o Código, e muita informação publicada ainda não acompanhou a alteração.
Está dispensado de emitir recibo eletrónico quem, cumulativamente, não possua nem esteja obrigado a possuir caixa postal eletrónica E não tenha auferido no ano anterior rendimentos da categoria F superiores a duas vezes o IAS — 1 074,26 € em 2026. As duas condições, não uma delas. Em separado e por si só, estão dispensados os titulares com 65 anos ou mais a 31 de dezembro do ano anterior, e os arrendamentos rurais. Quem está dispensado pode optar, e a partir do primeiro recibo eletrónico passam a aplicar-se as regras gerais.
Se falhar o prazo
A falta ou o atraso na comunicação é uma contra-ordenação do artigo 117.º n.º 1 do RGIT, punível com coima de 150 € a 3 750 €. O artigo 26.º n.º 4 eleva ao dobro os dois limites quando o infrator é uma pessoa coletiva. O imposto do selo continua a ser devido, e o artigo 27.º n.º 2 diz que a coima é graduada em função do tempo decorrido desde a data em que o facto devia ter sido praticado — o que é o argumento prático para comunicar tarde em vez de não comunicar.
Antes de fechar o Portal: lista de conclusão
- Confira imóvel, intervenientes e quotas, datas, finalidade e renda com o contrato—notas de um exemplo não substituem o acordo.
- Guarde a entrega e o documento de cobrança. Guarde separadamente o comprovativo de pagamento: emitir o documento não significa pagá-lo.
- Separe comunicação do contrato, imposto do selo e cada recibo de renda. O registo não conclui a declaração anual de IRS.
- Se comprou um imóvel já arrendado, não crie um duplicado para contornar o campo do senhorio. A FAQ 5028 remete a alteração de locador preferencialmente para o e-balcão.
Consulte as FAQs atuais da AT sobre arrendamento e siga o guia dos rendimentos prediais e o simulador de rendimentos de rendas. Uma simulação não é uma referência de pagamento.
Um registo, três consequências
É fácil ler a Modelo 2 como papelada com um imposto pequeno agarrado. Compreende-se melhor como o momento em que a renda ganha identidade fiscal. A finalidade fixa a banda da taxa. As datas fixam a redução. E o artigo 41.º n.º 8 do CIRS — a dedução de quem arrenda a sua própria casa e passa a viver a mais de 100 km — exige nos seus próprios termos que AMBOS os contratos estejam registados no Portal das Finanças. Um contrato por registar não é uma pequena falha administrativa; é um conjunto de benefícios a que não se chega.
Perguntas frequentes
Comprei um imóvel já arrendado. Devo registar outro contrato?
Não crie um duplicado só para substituir o senhorio. A FAQ 5028 indica que a mudança de locador por aquisição não pode ser feita diretamente na área de arrendamento e deve ser pedida preferencialmente pelo e-balcão. Conserve o contrato existente e a prova da aquisição.
Resposta verificada em
É obrigatório comunicar todas as atualizações anuais de renda?
Não. A FAQ 5005 distingue atualização por imposição legal, que pode ser refletida no recibo, de um aumento acordado entre as partes. A FAQ 5069 explica a comunicação da alteração acordada. Identifique primeiro qual é a sua situação.
Resposta verificada em
O prazo é de trinta dias?
Não, e este é o erro mais comum. O artigo 60.º n.º 2 dá-lhe até ao fim do mês seguinte àquele em que o arrendamento começou. Um contrato que começa a 30 de março tem prazo até 30 de abril, tal como um que comece a 2 de março.
Quem paga o imposto do selo, o senhorio ou o inquilino?
O senhorio. O artigo 41.º do Código do Imposto do Selo diz que o imposto da verba 2 é pago pelo locador ou sublocador, e o artigo 3.º n.º 3 al. b) coloca aí o encargo. Deixou de ser do inquilino a 1 de abril de 2015.
Quanto é?
10% de uma renda mensal, uma só vez. Num arrendamento inferior a um mês sem renovação, 10% da renda desse período. Um aumento de renda acordado é tributado aos mesmos 10%, apenas sobre o aumento.
O meu senhorio não regista o contrato. Posso registá-lo eu?
Sim. O artigo 60.º n.º 4 permite ao locatário ou sublocatário entregar a declaração de modelo oficial quando o senhorio não o fez.
Somos três comproprietários. Temos todos de entregar?
Não. Um de vocês entrega e identifica os restantes com a respetiva quota-parte, o que dispensa os demais. Quem entrega passa a ser o sujeito passivo do imposto do selo. Note que só quem entregou pode depois comunicar no portal uma alteração ou a cessação.
Comprei um imóvel que já estava arrendado. Como passo o contrato para o meu nome?
Não é no portal. A alteração de locador em resultado da aquisição de um imóvel já arrendado tem de ser pedida por e-balcão — a Modelo 2 online só aceita como locador o proprietário inscrito na matriz.
A renda subiu pelo coeficiente legal. Tenho de comunicar?
Não. Uma atualização por imposição legal não é um aumento acordado, pelo que não é obrigatório comunicá-la e não há imposto do selo adicional. Pode comunicá-la na mesma se quiser os recibos eletrónicos pré-preenchidos com o novo valor.
Tenho mesmo de usar a internet?
Por regra sim. Pode entregar em qualquer serviço de finanças se não possuir nem estiver obrigado a possuir caixa postal eletrónica e os seus rendimentos da categoria F do ano anterior não tiverem excedido duas vezes o IAS, ou se tinha 65 anos ou mais a 31 de dezembro do ano anterior.
Registei um contrato por lapso. Posso anulá-lo?
Sim, em Consultar contrato e depois Anular — mas não se já tiverem sido emitidos recibos sobre ele. Nesse caso anule primeiro os recibos.
Um comodato tem de ser comunicado?
Não. O contrato de comodato não está sujeito à obrigação do artigo 60.º. Mas se depois arrendar o imóvel como comodatário, não consta como proprietário na matriz, pelo que esse arrendamento tem de seguir por e-balcão com os dois contratos juntos.
Receba o guia fiscal de Portugal, grátis
Um PDF para o primeiro ano: NIF e NISS, NHR vs IFICI vs IRS Jovem, o mapa dos anexos do Modelo 3 e o calendário de prazos. Enviado para o seu email.
O guia está em inglês. O próprio Finkavo funciona em português e inglês.