Tributação de Rendas em Portugal: Como Funciona a Categoria F
Nas rendas obtidas em 2026, uma nova taxa temporária de 10% pode substituir a taxa-base habitacional de 25%. O limite de renda e os requisitos do contrato longo são decisivos; o AL continua noutra categoria.
- O arrendamento habitacional elegível com renda mensal até 2.300€ é tributado autonomamente a 10% nos rendimentos obtidos de 1 de janeiro de 2026 a 31 de dezembro de 2029, salvo taxa mais favorável.
- Pode deduzir manutenção, quotas de condomínio, IMI, imposto do selo e seguros de renda efetivamente pagos — mas não juros de crédito, depreciações, mobiliário nem o preço de compra do imóvel.
- Fora da regra de renda moderada, o arrendamento habitacional começa nos 25%. Contratos elegíveis de habitação permanente podem reduzir a taxa, mas a duração não prova, por si só, a elegibilidade; um contrato confirmado de 20+ anos pode chegar a 5%.
- O rendimento do AL mantém-se na Categoria B. Nas modalidades moradia/apartamento, pode optar anualmente pelas regras de tributação da Categoria F; isto não dá automaticamente o benefício do arrendamento habitacional ao alojamento turístico.
A Categoria F é a categoria de IRS para os rendimentos prediais — as rendas de prédios rústicos, urbanos ou mistos pagas ou colocadas à disposição do titular. Abrange mais do que a renda mensal óbvia: inclui também os valores pelo aluguer de maquinismos ou mobiliário instalados no imóvel, a diferença que um sublocador retém entre o que cobra e o que paga ao senhorio, a cedência de partes comuns de um edifício para fins como publicidade, e indemnizações que compensem a perda de rendimentos desta categoria. Se o imóvel fizer efetivamente parte de uma atividade empresarial ou profissional que exerça, pode optar por tributar essa renda na Categoria B — caso contrário, cai por defeito na Categoria F.
Qual é a taxa de IRS sobre rendas em Portugal em 2026?
Para rendimentos recebidos em 2026, os contratos exclusivamente habitacionais com renda dentro do limite moderado podem beneficiar da taxa temporária de 10% do artigo 45.º-C do EBF, salvo taxa inferior. Em 2026, o limite é 2 300 € por mês: 2,5 vezes a RMMG de 920 €. Fora deste benefício, a taxa-base habitacional é 25%; os restantes rendimentos prediais da Categoria F têm, em regra, taxa de 28%. O englobamento de residentes e as reduções por contratos longos são regras distintas: não existe uma taxa universal de 28% sobre rendas.
O IRS sobre rendas incide no valor bruto ou depois das despesas?
Na Categoria F, deduzem-se normalmente as despesas elegíveis, pagas e documentadas do artigo 41.º. Exemplo: 12 000 € de rendas menos 2 000 € de despesas elegíveis dão 10 000 € líquidos; se a taxa habitacional de 10% for aplicável, o imposto autónomo é 1 000 €, antes de eventuais deduções à coleta. O exemplo pressupõe que todo o rendimento é elegível e não há opção pelo englobamento. Juros de empréstimos, mobiliário, eletrodomésticos, depreciações e AIMI não são despesas dedutíveis às rendas.
Venda do imóvel: mais-valias e reinvestimento.
AIMI: dedução, escalões e dedução à coleta de IRS.
Renda moderada a 10% não é isenção RSAA
Distinção conferida em 15 de outubro de 2026: o teto de 2300 € da renda moderada (DL 97/2026, art. 2.º, n.º 2, a), aplicado pelo artigo 45.º-C do EBF) não é o limite do RSAA. A Portaria 454/2026/1, publicada em 13 de outubro fixa limites por concelho e tipologia para esse regime separado. O artigo 7.º determina a entrada em vigor no dia seguinte à publicação; a revogação e a transição têm regras próprias. Não confunda renda moderada com arrendamento acessível isento.
| Percurso | O que deve confirmar |
|---|---|
| Renda moderada — 10% | Uso exclusivamente habitacional, limite total do imóvel e janela 2026–2029; prevalece taxa mais favorável. |
| Redução por duração | Habitação permanente, prazo e demais condições do artigo 72.º; não basta escolher um contrato longo. |
| RSAA — possível isenção | Limite por concelho/tipologia, finalidade, prazo e comunicação ao IHRU; estar abaixo de 2300 € não prova o enquadramento. |
Como verificar o RSAA e comunicar o contrato
- Consulte o limite certo
Abra o serviço oficial do IHRU e escolha Município e Tipologia. Confira o anexo da Portaria e os requisitos de qualquer majoração. Não substitua esse limite pelos 2300 € da renda moderada.
- Confirme finalidade e prazo
O RSAA prevê um mínimo de três anos para residência permanente e de três meses para a modalidade temporária, que tem condições próprias. Para quartos ou estadias temporárias, leia também o artigo 3.º do anexo III; não aplique automaticamente as regras de uma habitação inteira.
- Reúna as duas provas
Prepare a cópia do contrato e o comprovativo de comunicação nas Finanças. O registo na AT não substitui a comunicação específica ao IHRU.
- Comunique e guarde comprovativo
O artigo 6.º exige submeter os dois documentos na plataforma do IHRU até 15 de janeiro do ano seguinte à celebração. Guarde o comprovativo e confirme os dados do contrato. Um cálculo de limite não é aprovação da isenção; contratos do antigo PAA em vigor têm uma norma transitória própria.
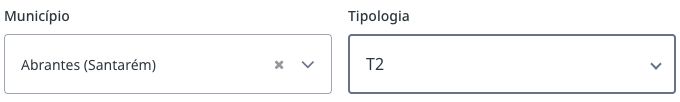
Atenção à prova: na consulta de 15 de outubro, o simulador oficial indicava classe energética B ou superior numa opção, mas o artigo 2.º, n.º 4, alínea b), da Portaria exige A ou superior para essa majoração. Não conte a majoração apenas com base nessa etiqueta; confirme com o IHRU. A pesquisa ilustrativa foi feita sem majorações.
A taxa: uma taxa fixa, à parte dos restantes rendimentos
Para a comunicação do contrato, consulte o guia para registar um contrato de arrendamento nas Finanças. Esta página centra-se no cálculo do imposto sobre as rendas.
O rendimento predial líquido é normalmente tributado autonomamente. O artigo 72.º, n.º 2, do CIRS fixa a taxa-base de 25% no arrendamento habitacional; outros rendimentos prediais abrangidos pela alínea e) do n.º 1 mantêm 28%. Desde 1 de janeiro de 2026, o artigo 45.º-C do EBF sobrepõe uma taxa temporária de 10% para arrendamento habitacional elegível dentro do limite de renda moderada. As regras habitacionais não se limitam a senhorios residentes. Os residentes podem optar pelo englobamento de rendimentos elegíveis; não residentes não devem usar essa comparação de residente.
Regra de renda moderada em 2026: 10% até 2.300€ por mês
O Decreto-Lei 97/2026 define o limite atual como 2,5 vezes a retribuição mínima mensal prevista para 2026. O Decreto-Lei 139/2025 fixou essa retribuição em 920€, pelo que o limite é 2.300€, conforme verificado em 31 de agosto de 2026. O artigo 45.º-C do EBF aplica 10% aos rendimentos de contratos destinados exclusivamente a habitação obtidos até 31 de dezembro de 2029, salvo se houver taxa mais favorável.
O limite usa o valor total do imóvel. Some os valores de mobiliário, equipamentos ou acessórios ligados ao imóvel com permanência e serviços que o valorizem, mesmo quando constem de negócios jurídicos separados. Vários arrendatários não dividem o limite. Num arrendamento que abranja apenas parte do ano, o decreto apura a renda mensal dividindo o valor anual pelos meses decorridos nesse ano.
O que pode (e não pode) deduzir
- Dedutível: qualquer gasto efetivamente suportado e pago para obter ou garantir a renda — obras de conservação e manutenção, encargos de condomínio de suporte obrigatório, IMI e imposto do selo pagos nesse mesmo ano fiscal, e prémios de seguros de renda.
- Os gastos de conservação e manutenção pagos até 24 meses antes do início do arrendamento também contam, desde que o imóvel não tenha tido, entretanto, outra utilização.
- Não dedutível: gastos de natureza financeira como juros de crédito à habitação, depreciações, mobiliário, eletrodomésticos e artigos de conforto ou decoração, além do Adicional ao IMI (AIMI) — nenhum destes reduz o rendimento predial tributável.
- O preço de compra do imóvel não é, em si, deduzido às rendas — só entra em jogo mais tarde, como valor de aquisição para calcular uma eventual mais-valia quando vender o imóvel.
- Na sublocação, a diferença entre a renda recebida e a paga ao senhorio não beneficia de qualquer dedução própria.
O AIMI não é um gasto, mas não se perde: o artigo 135.º-I do CIMI permite deduzi-lo à coleta do IRS, até à parte da coleta proporcional ao seu rendimento líquido de rendas. Como funciona está no guia do AIMI.
Exemplo: 1.200 € de renda mensal não são 1.200 € de imposto
Considere 12 meses de renda habitacional de 1.200 €, em 2026, e 2.400 € de despesas anuais elegíveis, pagas e documentadas. Admita que se aplica a taxa de 10%, sem isenção RSAA, englobamento ou créditos separados. O exemplo é uma conta de Categoria F, não uma liquidação da AT.
| Passo | Conta anual |
|---|---|
| Renda bruta | 1.200 € × 12 = 14.400 € |
| Despesas elegíveis | 2.400 € |
| Rendimento líquido tributável | 14.400 € − 2.400 € = 12.000 € |
| IRS autónomo | 12.000 € × 10% = 1.200 € |
| Saldo após essas despesas e IRS | 14.400 € − 2.400 € − 1.200 € = 10.800 € |
Se uma redução mais favorável de 5% estiver efetivamente confirmada, os mesmos 12.000 € dariam 600 € de IRS autónomo; não some 5% a 10%. Com renda de 2.500 € por mês, sem isenção nem redução confirmada, a base de 30.000 € − 2.400 € = 27.600 € a 25% daria 6.900 €. São cenários diferentes, não garantias de elegibilidade. O saldo não inclui prestações do crédito nem despesas não dedutíveis.
No simulador, a renda é mensal e as despesas são anuais. O cálculo multiplica a renda por 12: se só recebeu seis meses ou há rendas em atraso, o resultado não é a sua declaração anual. Não transforme 1.200 € em 600 € para simular seis meses, pois isso altera também o teste do limite mensal. Confira separadamente os valores recebidos ou colocados à disposição no ano e os respetivos comprovativos.
Taxas reduzidas para arrendamentos habitacionais mais longos
| Situação da renda habitacional em 2026 | Taxa autónoma |
|---|---|
| Renda mensal total até 2.300€ | 10% (salvo taxa inferior) |
| Acima de 2.300€; sem redução por duração confirmada | 25% |
| Habitação permanente confirmada: 5 a menos de 10 anos | 15% |
| Habitação permanente confirmada: 10 a menos de 20 anos | 10% |
| Habitação permanente confirmada: 20 anos ou mais | 5% |
As reduções por duração aplicam-se apenas a contratos para habitação permanente. No escalão de 5–10 anos, cada renovação de igual duração reduz mais dois pontos, até dez pontos de renovação. Para contratos celebrados desde 2024, o n.º 23 bloqueia a redução se a renda mensal exceder em mais de 50% o limite aplicável por tipologia e concelho. A cessação antecipada imputável ao senhorio pode recuperar o benefício desde o início do contrato ou renovação, com juros compensatórios. Por isso, a calculadora nunca atribui a redução apenas com base na duração.
O estimador de rendas aplica a regra de renda moderada de 2026, ou uma redução por contrato longo que confirme, e mostra o IRS da categoria F sobre as suas rendas.
Estimar o IRS das minhas rendasAlojamento de curta duração: o Alojamento Local não é Categoria F
O Alojamento Local (AL) é legalmente definido como o estabelecimento que presta serviços de alojamento temporário — nomeadamente a turistas — mediante remuneração. Por ser um serviço, e não uma simples cedência do imóvel, o rendimento do AL enquadra-se na Categoria B (rendimentos empresariais e profissionais), e não na Categoria F, a partir do momento em que a atividade é registada.
No regime simplificado, o AL nas modalidades moradia/apartamento usa normalmente um coeficiente de 0,35 sobre os rendimentos brutos, ou 0,50 numa área de contenção, seguido de tributação progressiva. Porém, o artigo 28.º, n.º 14, permite optar anualmente pelas regras de tributação da Categoria F. A FAQ 3306 confirma que o rendimento continua na Categoria B. Compare os tratamentos; o alojamento turístico não passa automaticamente a contrato habitacional elegível para a taxa temporária de 10% do artigo 45.º-C do EBF.
Perguntas frequentes
Qual é a taxa de IRS sobre rendas em Portugal em 2026?
Para rendimentos recebidos em 2026, os contratos exclusivamente habitacionais com renda dentro do limite moderado podem beneficiar da taxa temporária de 10% do artigo 45.º-C do EBF, salvo taxa inferior. Em 2026, o limite é 2 300 € por mês: 2,5 vezes a RMMG de 920 €. Fora deste benefício, a taxa-base habitacional é 25%; os restantes rendimentos prediais da Categoria F têm, em regra, taxa de 28%. O englobamento de residentes e as reduções por contratos longos são regras distintas: não existe uma taxa universal de 28% sobre rendas.
O IRS sobre rendas incide no valor bruto ou depois das despesas?
Na Categoria F, deduzem-se normalmente as despesas elegíveis, pagas e documentadas do artigo 41.º. Exemplo: 12 000 € de rendas menos 2 000 € de despesas elegíveis dão 10 000 € líquidos; se a taxa habitacional de 10% for aplicável, o imposto autónomo é 1 000 €, antes de eventuais deduções à coleta. O exemplo pressupõe que todo o rendimento é elegível e não há opção pelo englobamento. Juros de empréstimos, mobiliário, eletrodomésticos, depreciações e AIMI não são despesas dedutíveis às rendas.
Que despesas pode o senhorio deduzir às rendas?
Guarde os documentos de manutenção e conservação elegíveis, encargos obrigatórios de condomínio e seguros de renda. O IMI e o Imposto do Selo são dedutíveis quando respeitam a imóvel cujo rendimento seja tributado nesse ano. Obras de manutenção pagas nos 24 meses anteriores ao arrendamento podem contar se o imóvel não teve outra utilização entretanto. Os juros do empréstimo de aquisição e o AIMI não reduzem a renda líquida; uma eventual dedução do AIMI à coleta de IRS é um mecanismo diferente.
Resposta verificada em
Os senhorios não residentes pagam IRS sobre rendas em Portugal?
As rendas de imóveis portugueses não ficam isentas só porque o proprietário vive no estrangeiro. Verifique a taxa habitacional de 10% ou uma taxa inferior elegível; fora desses benefícios, a taxa-base habitacional é 25% e os restantes rendimentos da Categoria F têm, em regra, taxa de 28%. A declaração no estrangeiro não substitui a obrigação portuguesa, nem a opção de englobamento dos residentes se aplica automaticamente a qualquer não residente.
Resposta verificada em
Um contrato habitacional de cinco anos dá automaticamente uma taxa menor?
Não. As reduções do artigo 72.º exigem arrendamento para habitação permanente e condições adicionais. Para durações elegíveis de 5 a menos de 10, de 10 a menos de 20 e de pelo menos 20 anos, as taxas normais são 15%, 10% e 5%; a taxa temporária de 10% para renda moderada pode ser mais favorável. Nos contratos novos desde 2024, uma renda excessiva face ao limite por concelho e tipologia impede a redução por duração. Renovações elegíveis e uma renda nova pelo menos 5% inferior à anterior podem permitir reduções adicionais. A cessação antecipada imputável ao senhorio pode originar reposição e juros.
Resposta verificada em
Posso deduzir a renda que pago depois de mudar para mais de 100 km?
O artigo 41.º, n.º 8, permite-o num caso específico da Categoria F, até ao rendimento bruto das rendas: o imóvel agora arrendado deve ter sido habitação própria e permanente e domicílio fiscal durante pelo menos 12 meses; a residência permanente deve mudar para mais de 100 km; e ambos os contratos devem estar registados na AT. Não é uma dedução geral das despesas pessoais de habitação do senhorio. Guarde prova da morada anterior, distância, contratos e rendas pagas.
Resposta verificada em
O Alojamento Local pode optar pela tributação segundo a Categoria F?
O rendimento do AL continua juridicamente na Categoria B. Porém, o titular de AL nas modalidades moradia ou apartamento pode optar anualmente pelas regras de tributação da Categoria F, nos termos do artigo 28.º, n.º 14. A FAQ 3306 da AT esclarece que a categoria do rendimento não muda. Compare esta opção com o regime empresarial, em vez de pressupor tributação progressiva obrigatória em todos os casos. A opção não transforma, por si só, alojamento turístico num contrato exclusivamente habitacional elegível para a taxa temporária de 10%.
A taxa de 10% é a mesma coisa que isenção no RSAA?
Não. A renda moderada do artigo 45.º-C do EBF e o RSAA do anexo III ao DL 97/2026 são regimes distintos. O RSAA tem limites por concelho e tipologia, requisitos de contrato e comunicação ao IHRU. A Portaria 454/2026/1 publicou os limites em 13 de outubro. Uma renda abaixo de 2300 € não prova isenção; o simulador Finkavo não valida o enquadramento RSAA.
O registo do contrato nas Finanças basta para pedir o RSAA?
Não substitui a comunicação ao IHRU. O artigo 6.º do RSAA exige a cópia do contrato e o comprovativo do registo na AT na plataforma do IHRU até 15 de janeiro do ano seguinte à celebração, além dos restantes requisitos. Guarde prova da comunicação. Contratos do antigo PAA em vigor têm regras transitórias próprias; não trate a seleção de uma opção no simulador como aprovação de uma isenção nova.
Resposta verificada em
Que taxa de imposto se aplica às rendas em Portugal?
Nos rendimentos obtidos em 2026, o arrendamento habitacional elegível até 2.300€ mensais paga 10% pelo artigo 45.º-C do EBF, salvo taxa inferior. Fora dessa regra, o arrendamento habitacional paga 25% pelo artigo 72.º, n.º 2, antes de uma redução por duração confirmada. Outros rendimentos prediais da alínea e) do n.º 1 pagam 28%.
O que conta para o limite mensal de 2.300€?
Use o valor total do imóvel, incluindo mobiliário, equipamentos ou acessórios ligados com permanência e serviços relevantes, mesmo que constem de negócios separados. Não divida o valor entre vários arrendatários. Num ano parcial, divida o valor anual pelos meses decorridos.
Posso tributar as rendas em conjunto com o meu salário?
Os sujeitos passivos residentes podem optar pelo englobamento dos rendimentos elegíveis e pagar taxas progressivas. Não residentes têm regras próprias no artigo 72.º e não devem usar a comparação de englobamento de residentes.
Que despesas posso deduzir às rendas?
Obras de conservação e manutenção, encargos de condomínio de suporte obrigatório, IMI e imposto do selo pagos nesse ano, e seguros de renda — desde que os tenha efetivamente pago e consiga comprová-lo. Ficam excluídos os juros de crédito, as depreciações, o mobiliário e eletrodomésticos, e o Adicional ao IMI.
Celebrar um contrato mais longo reduz a taxa de imposto?
Pode reduzir. Na habitação permanente, a taxa de 25% pode descer para 15% de 5 a menos de 10 anos, 10% de 10 a menos de 20 e 5% a partir de 20 anos. Porém, contratos celebrados desde 2024 estão sujeitos a um teste do valor da renda, e uma cessação antecipada imputável ao senhorio pode recuperar o benefício. A duração, por si só, não basta.
O arrendamento de curta duração em Alojamento Local é tributado da mesma forma que uma renda normal?
O AL mantém-se na Categoria B. No regime simplificado aplica-se normalmente o coeficiente de 0,35 (0,50 em áreas de contenção), seguido de tributação progressiva. Nas modalidades moradia/apartamento, pode optar anualmente pelas regras de tributação da Categoria F pelo artigo 28.º, n.º 14; a categoria continua B e a opção não dá automaticamente a taxa habitacional de 10%.
Receba o guia fiscal de Portugal, grátis
Um PDF para o primeiro ano: NIF e NISS, NHR vs IFICI vs IRS Jovem, o mapa dos anexos do Modelo 3 e o calendário de prazos. Enviado para o seu email.
O guia está em inglês. O próprio Finkavo funciona em português e inglês.